Investir dans le neuf en Île-de-France : les communes qui ont du sens
En Île-de-France, les locataires ne manquent pas : le vrai sujet est d'acheter au bon prix, là où le loyer plafonné reste proche du marché. Voici comment raisonner, exemple à l'appui.
Mis à jour le 17 octobre 2026Chiffres datés et sourcésNotre méthode
Acheter dans le secteur
Un projet par ici ?
- Les résidences et les logements disponibles
- Prix, livraison, trajets
- Sans engagement
En Île-de-France, les locataires ne manquent pas : le vrai sujet est d'acheter au bon prix, là où le loyer plafonné reste proche du marché. Voici comment raisonner, exemple à l'appui.
Vous avez peut-être ce projet en tête : un premier investissement avec un apport modeste, un loyer qui couvre l'essentiel du crédit, et un patrimoine qui travaille pendant que vous vivez votre vie. L'Île-de-France est un bon terrain pour cela, à condition de choisir la commune et le dispositif avec méthode. Nous vous proposons de suivre le raisonnement pas à pas, puis de regarder ce que donne un vrai cas, celui de Léa, 29 ans, à Gonesse.
Pourquoi l'Île-de-France reste un marché locatif solide
Commençons par ce que vous voyez chaque matin dans le RER : des gens qui cherchent un logement. Selon les pages officielles du plan Relance logement (info.gouv.fr, 2026), l'offre locative privée a baissé de 15 % en cinq ans, alors que la demande des étudiants, apprentis et jeunes actifs reste forte. Le gouvernement vise 50 000 logements locatifs privés dès 2026 pour y répondre.
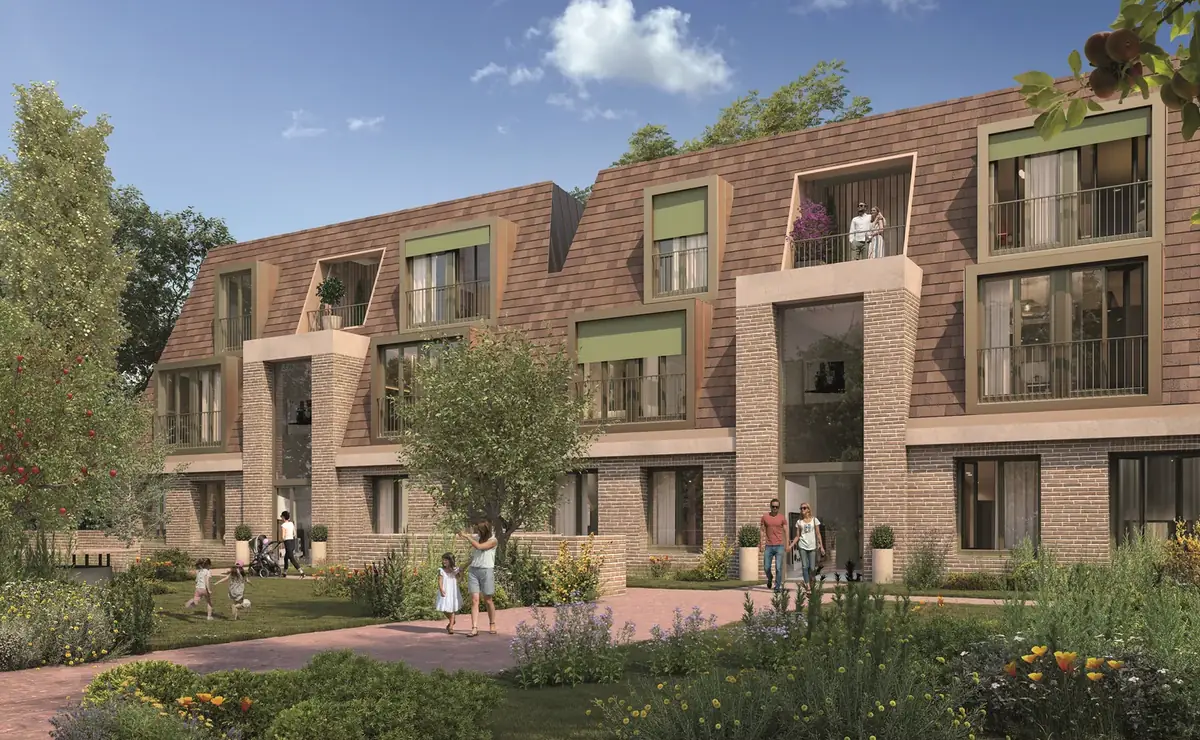
Côté prix, le collectif neuf en Île-de-France se vend en moyenne 5 833 €/m² au 2e trimestre 2026, quasiment stable sur un an (données FPI relayées par la presse). Cette stabilité compte : elle rend le calcul d'un investissement plus lisible qu'il ne l'était il y a quelques années.
Et le réseau s'étend. La ligne 18 du Grand Paris Express ouvre entre Massy-Palaiseau et Christ de Saclay en décembre 2026, la ligne 15 Sud à l'automne 2027, les gares de Clichy-Montfermeil, Sevran-Livry et Gonesse à l'automne 2029 (conseil de surveillance de la Société des grands projets, septembre 2026). Le RER E arrivera à Mantes-la-Jolie le 28 février 2027. Chaque gare nouvelle redessine la carte des trajets, et donc celle des locataires. Une question à vous poser : dans quelle commune seriez-vous prêt à posséder un logement pendant dix ans ?
Zone A ou A bis : ce que changent les plafonds
Le dispositif Jeanbrun consiste à mettre en location nue, en résidence principale du locataire, pour une durée minimale de 9 ans, moyennant un loyer plafonné. En échange, vous déduisez de vos loyers un amortissement de 3,5 % par an du prix (hors frais de notaire, sur une base de 80 %), jusqu'à 8 000 € par an et par foyer en location intermédiaire. Ce n'est pas la zone qui détermine l'éligibilité : son rôle est de définir le plafond de loyer.
Ces plafonds s'appliquent avant un coefficient de surface, min(1,2 ; 0,7 + 19/S), qui avantage les petits logements. Prenons un T2 de 45 m² sans annexe prise en compte : coefficient de 0,7 + 19/45 = 1,12 après arrondi.
Zone A bis : 19,71 × 1,12 = 22,08 €/m² → 22,08 × 45 = 994 € par mois
Le point décisif : comparez ce plafond au loyer de marché de la commune. Si le plafond dépasse le marché, vous louez au prix du marché sans effort. Si le marché est plus bas, le plafond devient une contrainte réelle. C'est tout l'enjeu du choix de la commune. Paris ainsi que certaines communes de Plaine Commune et Est Ensemble sont en outre soumises à l'encadrement des loyers : dans ce cas, c'est le plus bas des deux plafonds qui fait foi.
Une précision honnête : le Jeanbrun suppose un engagement de 9 ans, une mise en location dans les 12 mois et un régime réel obligatoire. Ce sont les règles du cadre, à intégrer dès le départ. Pour le détail, voyez la loi Jeanbrun expliquée simplement et les plafonds de loyer.
L'exemple de Léa à Gonesse
Léa a 29 ans, elle travaille en Île-de-France, elle a un petit apport et une tranche marginale d'imposition à 30 %. Elle ne cherche pas un rendement spectaculaire : elle veut un premier investissement qui ne pèse pas trop chaque mois et qui lui laisse un bien derrière. Voici son projet, calculé sur un lot réel du programme Cours Saint Pierre à Gonesse (chiffres du simulateur du site, hypothèses indiquées plus bas).
- Le lot : T2 de 40 m², prix d'entrée 202 900 €, apport 10 000 €, crédit sur 25 ans, mensualité de 1 046 €.
- Le loyer : 687 € par mois, soit exactement le plafond Jeanbrun après coefficient. Le plafond et le marché se rejoignent : c'est la configuration la plus confortable.
- L'amortissement : 5 681 € par an déduits, soit 16 538 € d'impôt en moins sur les 9 premières années.
- L'effort mensuel : 308 € en moyenne sur 9 ans, après l'impôt en moins. C'est ce qui sort de sa poche, tout compris.
- Après le crédit (année 26) : un complément de revenus d'environ 608 € par mois, après charges et impôts.
- À 25 ans : valeur estimée du bien 260 205 €, capital restant dû nul.
Ce qui frappe dans ce cas : l'écart entre la mensualité (1 046 €) et l'effort réel (308 €). C'est la combinaison du loyer, de l'amortissement Jeanbrun et de la tranche à 30 % qui produit cet effet. Chez vous, avec une autre tranche ou un autre lot, le chiffre sera différent. Vous pouvez le vérifier vous-même avec le simulateur Jeanbrun ou en venant calculer la rentabilité de votre projet.
Les communes du site où le prix d'entrée est le plus doux
Voici les résidences neuves du catalogue en Île-de-France, classées par prix d'entrée publié, avec la zone Jeanbrun de la commune. Les badges « Jeanbrun+ » ou « TVA réduite » indiqués sur certaines fiches restent à confirmer au moment de votre projet.
| Commune | Zone | Programme | Prix d'entrée |
|---|---|---|---|
| Bonnières-sur-Seine (78) | B1 | Square Monet | 105 900 € |
| Rosny-sur-Seine (78) | B1 | Duc de Sully | 147 900 € |
| Chennevières-sur-Marne (94) | A | Le Discovery | 159 900 € |
| Baillet-en-France (95) | B1 | Les Seigneuries | 160 900 € |
| Limay (78) | A | Ondulation | 177 900 € |
| Montfermeil (93) | A | Domaine Angelis | 196 900 € |
| Arpajon (91) | A | Biosphere | 201 900 € |
| Gonesse (95) | A | Cours Saint Pierre | 202 900 € |
| Quincy-sous-Sénart (91) | A | Les Temporelles Quincy | 205 900 € |
| Crécy-la-Chapelle (77) | A | Clos Montbarbin | 209 900 € |
| Livry-Gargan (93) | A | Concerto | 216 900 € |
| Chanteloup-en-Brie (77) | A | Les Botanistes | 215 900 € |
| Lieusaint (77) | A | L'Oree du Parc | 284 900 € |
| Aubervilliers (93) | A bis | Le Lumen | 290 900 € |
| Gif-sur-Yvette (91) | A | Les Jardins du Moulon 2 | 342 900 € |
Comment lire ce tableau ? Trois familles de projets se dessinent.
- Le prix d'entrée le plus doux : en zone B1, Bonnières-sur-Seine et Rosny-sur-Seine disposent d'un plafond de 11,80 €/m². Le plafond y est plus bas, mais le prix d'achat aussi : l'équation peut rester cohérente si le loyer de marché local suit.
- Le cœur du raisonnement : les communes en zone A entre 160 000 et 220 000 €, comme Chennevières-sur-Marne, Limay, Montfermeil, Arpajon ou Gonesse. C'est là que le plafond de 14,64 €/m², une fois le coefficient appliqué, reste le plus souvent proche du marché.
- La zone A bis : Aubervilliers, avec son plafond de 19,71 €/m² et la gare Fort d'Aubervilliers de la ligne 15 Est annoncée en 2031 (18 min pour La Défense selon la Société des grands projets). Prix d'entrée plus élevé, plafond plus haut : à comparer lot par lot.
Le neuf apporte aussi ce que l'ancien ne donne pas : une isolation RE2020 qui fait du logement un cocon, sans redouter la facture de chauffage du locataire, des garanties qui vous laissent poser vos meubles et profiter de vos week-ends au lieu de gérer des travaux, et souvent un balcon pour prolonger les soirées d'été. Pour la mécanique d'achat, voyez la VEFA expliquée simplement et les frais de notaire dans le neuf, nettement plus légers que dans l'ancien.
Et si vous possédez déjà un logement ? Le vendre pour financer le neuf fait partie du plan de beaucoup d'investisseurs franciliens. Nous détaillons l'enchaînement dans vendre son logement pour acheter neuf, avec le prêt relais si vous voulez signer sans attendre.
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Effort d’épargne mensuel
- —
- Prix avec TVA 10 %
- —
—
Les hypothèses du calcul
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulationRentabilité locative : brute et nette de charges
Avant impôt et hors crédit. Pour l’effet du Jeanbrun et du financement, utilisez le simulateur complet.
Questions fréquentes
Le dispositif Jeanbrun est-il limité aux zones tendues ?
Faut-il un gros apport pour investir comme Léa ?
Quelles sont les conséquences d'une vente avant les 9 ans ?
Jeanbrun ou LMNP : que choisir en Île-de-France ?
La prochaine étape
Vous avez maintenant les trois repères qui comptent : le plafond de loyer de la zone, le prix d'entrée de la commune, et un exemple réel pour calibrer votre projet. La suite se joue sur votre situation à vous : vos revenus, votre tranche, votre apport, la commune où vous croyez. Vous pouvez simuler votre Jeanbrun en quelques minutes, ou choisir d'en discuter : un conseiller peut vous rappeler afin de préciser votre projet. Et si votre projet dépasse le seul investissement, notre guide du neuf en Île-de-France vous aide à choisir la commune qui vous ressemble.
Retour au dossierLe neuf en Île-de-France : 7 départements, 23 communesAcheter dans le secteur
Un projet par ici ?
- Les résidences et les logements disponibles
- Prix, livraison, trajets
- Sans engagement