Six projets, six exemples de Jeanbrun
Les chiffres parlent mieux quand ils racontent une vie. Voici six personnes, six projets (retraite, patrimoine, impôts), calculés sur des lots réels de nos résidences.
Mis à jour le 17 octobre 2026Chiffres datés et sourcésNotre méthode
Envie d'aller plus loin ?
Parlons de votre situation
- Votre cas, pas un cas général
- Des résidences dans votre budget
- Gratuit
Un investissement Jeanbrun se juge sur des chiffres, pas sur des promesses. Voici six projets de vie, six personnes, six calculs menés sur des lots réels de nos résidences : ce qu'ils coûtent chaque mois, ce qu'ils rapportent plus tard. Peut-être l'un d'eux vous ressemble-t-il.
Comment ces exemples sont calculés
Chaque exemple repose sur les mêmes hypothèses, posées honnêtement dès le départ. On retient comme loyer le montant le plus faible entre le plafond Jeanbrun (une fois le coefficient de surface appliqué) et l'estimation du loyer de marché. Le taux du crédit s'élève à 3,45 %, l'assurance coûte 0,30 %, et le financement couvre les frais de notaire (2,5 %) ainsi que la garantie (1 %). La taxe foncière est estimée à 15 €/m² par an, la copropriété non récupérable à 10 €/m², l'assurance propriétaire à 120 €/an. Les loyers progressent de 1 % par an, les charges de 2 %, la valeur du bien de 1 %.
Le prix retenu est le prix d'entrée publié du programme : le lot exact que vous choisirez peut coûter plus ou moins, selon l'étage, l'exposition et les disponibilités. La loi définit le mécanisme Jeanbrun comme suit : en location intermédiaire, 80 % du prix net de frais est amorti au taux de 3,5 %, dans la limite de 8 000 € par an et par foyer, avec un engagement de location nue de 9 ans. Pour le détail des règles, lisez la loi Jeanbrun expliquée simplement.
Camille, 36 ans, Toulouse : un patrimoine sans changer de train de vie
Camille est infirmière à Toulouse, imposée à 30 %. Elle ne veut pas serrer son budget pour investir : elle veut que son argent travaille discrètement, à côté de son salaire.
Son exemple de lot : un T1 de 21 m² au Brooklyn, à Toulouse est, prix d'entrée 139 900 €, avec 10 000 € d'apport et un crédit sur 20 ans (mensualité de 812 €). Le loyer retenu s'établit à 281 € par mois, soit un montant inférieur au plafond Jeanbrun de 371 €.
- Amortissement Jeanbrun : 3 917 € par an, soit 10 576 € d'impôt en moins sur 9 ans.
- Effort moyen sur 9 ans, après l'impôt en moins : 463 € par mois.
- Une fois le crédit remboursé (année 21) : environ 282 € de complément de revenus par mois, après charges et impôts.
- Valeur estimée du bien à 25 ans : 179 412 €, sans capital restant dû.
Un petit lot, un effort maîtrisé, et dans vingt ans un revenu qui s'ajoute à sa pension. C'est le profil « premier investissement » par excellence.
Marc et Élodie, 44 et 41 ans, Toulouse : préparer les études des enfants
Marc et Élodie ont deux enfants et une question qui revient souvent au dîner : comment financer leurs études, et leur laisser quelque chose de solide ? Ils sont imposés à 30 %.
Leur exemple de lot : un T2 de 49 m² au Pavillon Flora, à Toulouse nord, prix d'entrée 190 900 €, apport de 20 000 €, crédit sur 20 ans (mensualité de 1 070 €). Loyer retenu : 647 € par mois, pour un plafond Jeanbrun de 776 €.
- Amortissement Jeanbrun : 5 345 € par an, soit 16 053 € d'impôt en moins sur 9 ans.
- Effort moyen sur 9 ans : 409 € par mois.
- Après remboursement du crédit (année 21) : environ 540 € par mois de complément, après charges et impôts.
- Valeur estimée à 25 ans : 244 816 €, crédit soldé.
Le calendrier colle à leur projet : quand les enfants quittent la maison, le bien est presque payé et le loyer arrive. Un patrimoine à transmettre, qui a déjà travaillé vingt ans pour eux.
Hugo, 33 ans, Scionzier : investir près de chez lui, dans la vallée de l'Arve
Hugo est technicien dans le décolletage, en Haute-Savoie, imposé à 30 %. Il connaît sa vallée, il y travaille, il y vivra : autant y placer son épargne. La question qu'il se pose : avec un salaire d'ouvrier qualifié, peut-on vraiment devenir bailleur ?
Son exemple de lot : un T1 de 21 m² à Columbia, à Scionzier, prix d'entrée 121 900 €, apport de 8 000 €, crédit sur 20 ans (mensualité de 712 €). Loyer retenu : 259 € par mois, plafond Jeanbrun de 293 €.
- Amortissement Jeanbrun : 3 413 € par an, soit 9 216 € d'impôt en moins sur 9 ans.
- Effort moyen sur 9 ans : 398 € par mois.
- Après le crédit (année 21) : environ 251 € par mois de complément.
- Valeur estimée à 25 ans : 156 328 €.
Le prix d'entrée le plus bas des six exemples. Hugo n'a pas dû déménager son projet : il l'a ancré là où il vit.
Martine, 56 ans, Bonneville : un loyer chaque mois à la retraite
Martine est cadre administrative, imposée à 41 %. À quelques années de la retraite, elle regarde sa future pension et se demande comment la compléter. Son idée : acheter maintenant, pendant qu'elle perçoit encore un salaire, et laisser le temps faire le reste.
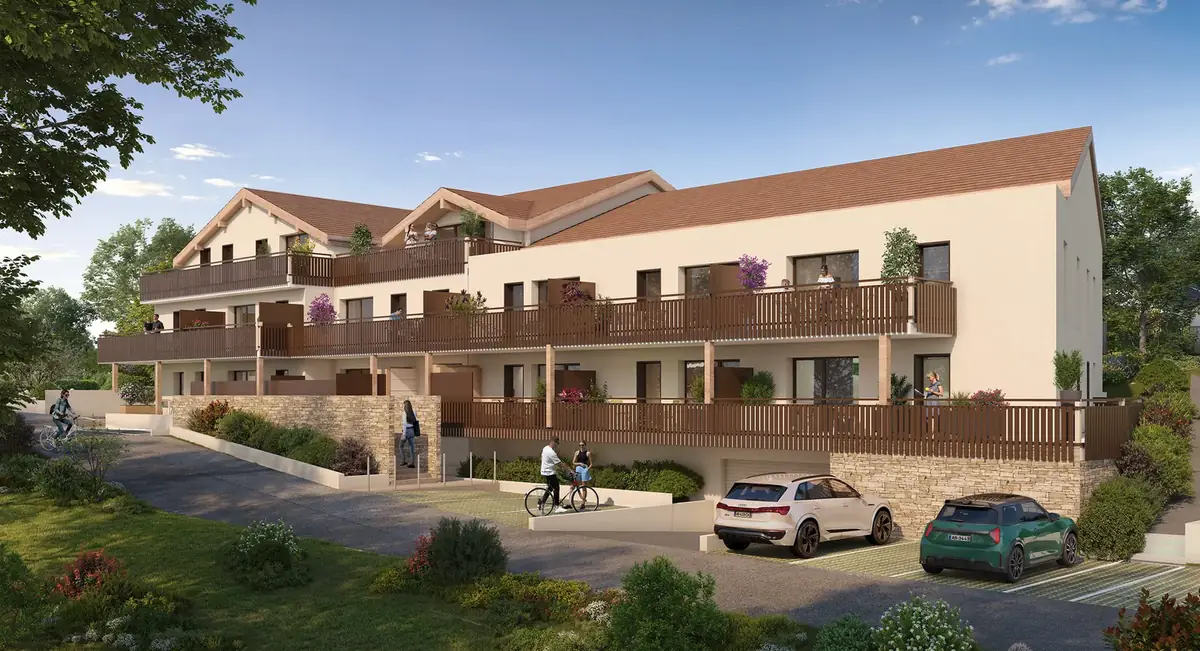
Son exemple de lot : un T2 de 50 m² aux Temporelles Bonneville, prix d'entrée 200 900 €, apport confortable de 50 000 €, crédit sur 15 ans seulement (mensualité de 1 165 €). Loyer retenu : 628 € par mois, pour un plafond Jeanbrun de 639 €.
- Amortissement Jeanbrun : 5 625 € par an, soit 23 549 € d'impôt en moins sur 9 ans, à sa tranche de 41 %.
- Effort moyen sur 9 ans : 505 € par mois.
- Crédit remboursé dès l'année 16 : environ 513 € par mois de complément, après charges et impôts.
- Valeur estimée à 20 ans : 245 136 €.
Son apport élevé et sa durée courte changent tout : le bien est payé avant la retraite, et le loyer tombe ensuite chaque mois. C'est le scénario « retraite » le plus direct des six.
Antoine, 39 ans, Angers : alléger ses impôts en préparant l'avenir
Antoine est ingénieur, imposé à 41 %. Sa feuille d'impôt lui pèse, et il préfère que cet argent construise quelque chose. Il cherche un dispositif où l'avantage fiscal n'est pas un cadeau en l'air mais le produit d'un bien réellement loué.
Son exemple de lot : un T3 de 67 m² à Romance, à Angers, prix d'entrée 292 900 €, apport de 30 000 €, crédit sur 25 ans (mensualité de 1 428 €). Loyer retenu : 777 € par mois, exactement au plafond Jeanbrun.
- Amortissement Jeanbrun : 8 000 € par an, le plafond maximal du foyer en location intermédiaire, soit 29 489 € d'impôt en moins sur 9 ans.
- Effort moyen sur 9 ans : 470 € par mois.
- Après le crédit (année 26) : environ 702 € par mois de complément.
- Valeur estimée à 25 ans : 375 624 €.
Avec sa tranche élevée et un lot assez grand pour atteindre le plafond, Antoine tire le maximum du mécanisme. Le calcul montre pourquoi le Jeanbrun intéresse les contribuables bien imposés : l'amortissement vient réduire le revenu foncier, année après année, tant que le bien reste loué dans le cadre prévu.
Léa, 29 ans, Gonesse : un premier investissement avec un petit apport
Léa est jeune active en Île-de-France, imposée à 30 %. Elle n'a pas un gros apport, mais elle a le temps devant elle, et c'est son meilleur atout. Elle veut poser la première pierre de son patrimoine sans attendre d'avoir « assez » d'épargne.
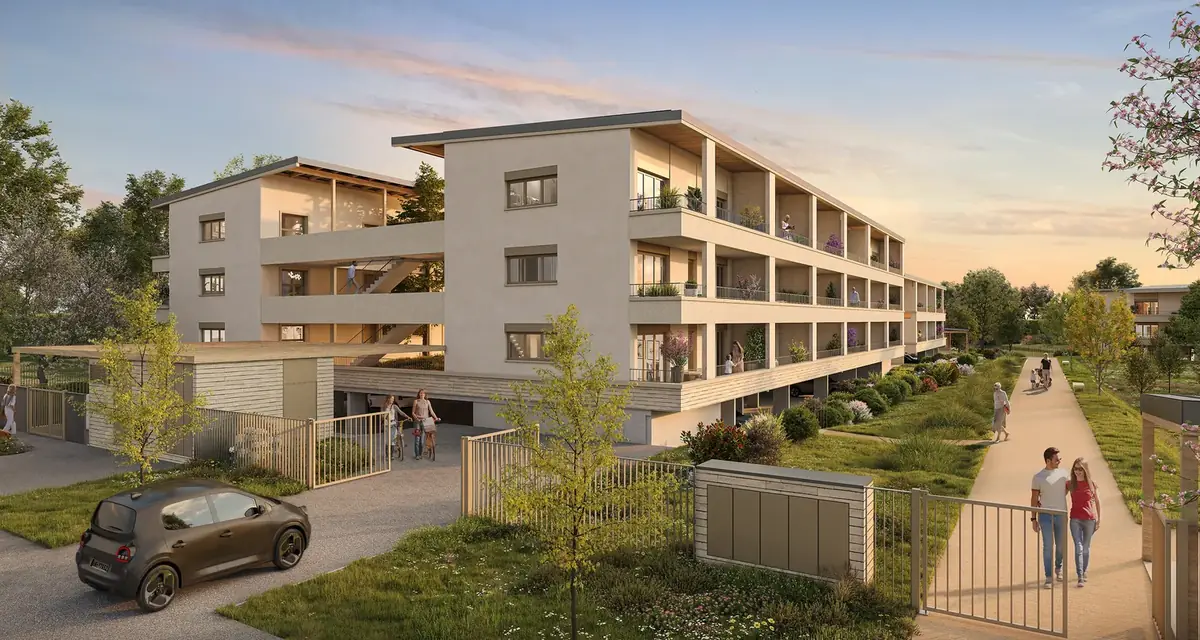
Son exemple de lot : un T2 de 40 m² au Cours Saint-Pierre, à Gonesse, prix d'entrée 202 900 €, apport de 10 000 € seulement, crédit sur 25 ans (mensualité de 1 046 €). Loyer retenu : 687 € par mois, au plafond Jeanbrun.
- Amortissement Jeanbrun : 5 681 € par an, soit 16 538 € d'impôt en moins sur 9 ans.
- Effort moyen sur 9 ans : 308 € par mois, le plus faible des six exemples.
- Après le crédit (année 26) : environ 608 € par mois de complément.
- Valeur estimée à 25 ans : 260 205 €.
La durée longue réduit l'effort mensuel ; le temps long fait grossir le revenu final. Léa aura 54 ans quand son bien sera payé, avec un loyer qui l'attend.
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Effort d’épargne mensuel
- —
- Prix avec TVA 10 %
- —
—
Les hypothèses du calcul
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulationSix profils, une même mécanique
| Projet | Ville | Prix d'entrée | Effort moyen sur 9 ans | Complément après crédit |
|---|---|---|---|---|
| Premier investissement | Toulouse | 139 900 € | 463 €/mois | 282 €/mois |
| Études des enfants | Toulouse | 190 900 € | 409 €/mois | 540 €/mois |
| Investir près de chez soi | Scionzier | 121 900 € | 398 €/mois | 251 €/mois |
| Revenu à la retraite | Bonneville | 200 900 € | 505 €/mois | 513 €/mois |
| Alléger ses impôts | Angers | 292 900 € | 470 €/mois | 702 €/mois |
| Petit apport, temps long | Gonesse | 202 900 € | 308 €/mois | 608 €/mois |
Les règles sont identiques pour chacun : louer en nue à usage de résidence principale durant 9 ans minimum, proposer la location dans les 12 mois, et respecter un plafond de loyer fixé selon la commune. Ces conditions ne sont pas une contrainte subie, elles sont ce qui rend le calcul lisible : un loyer encadré, un amortissement régulier, un horizon clair. Et pour comparer le Jeanbrun avec le loueur en meublé, lisez notre page Jeanbrun ou LMNP.
Et vous, quel serait votre exemple ?
Camille investit 139 900 €, Antoine 292 900 €. Entre les deux, il y a votre projet : votre tranche d'imposition, votre apport, la ville qui vous parle, l'horizon que vous visez. La mécanique est la même, les chiffres changent.
Le plus simple est de les calculer vous-même avec le simulateur Jeanbrun : vous entrez le prix, la surface, votre situation, et vous obtenez l'effort mensuel, l'impôt en moins et le revenu après crédit. Vous pouvez aussi affiner les plafonds de loyer de votre commune avec le calculateur de loyer maximum, ou vérifier d'abord votre situation avec le test d'éligibilité.
Et quand votre projet se précise, un conseiller du promoteur partenaire peut vous rappeler pour parler des résidences disponibles, des lots encore libres et du montage qui colle à votre vie. La fenêtre d'acquisition du Jeanbrun court du 21 février 2026 au 31 décembre 2028 : il reste du temps, mais autant le prendre tôt pour choisir son lot plutôt que subir les disponibilités. Quel serait votre projet : un complément de revenus, une retraite plus confortable, ou une feuille d'impôt plus légère ?
Retour au dossierLa loi Jeanbrun : amortissement, loyers, exemplesEnvie d'aller plus loin ?
Parlons de votre situation
- Votre cas, pas un cas général
- Des résidences dans votre budget
- Gratuit